YH Research株式会社发布了一份详细分析化妆工具市场动向的报告《全球面部化妆工具头部企业市场份额及排名 2025》。该报告对产品定义、市场规模、竞争环境、产品分类、用途、区域结构以及供应链动向进行了调查和分析。
报告尤其关注线上与线下销售渠道之间需求模式的变化、技术的演进,以及供应链中的商业机会。
全球化妆工具市场,2032年将超过76亿美元
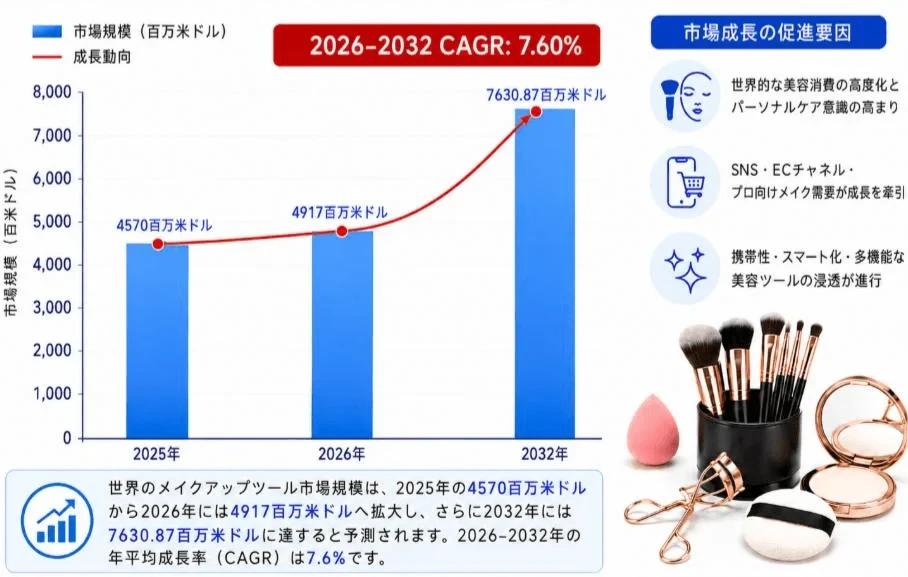
据YH Research称,全球化妆工具市场规模预计在2025年约为45.7亿美元,2026年将达到约49.17亿美元。
此后,2026年至2032年预计将以约7.6%的年均复合增长率(CAGR)增长,到2032年预计将达到约76.3087亿美元。
推动市场增长的主要因素有:全球美容消费的升级、社交媒体和美容相关内容的普及、电商渠道的快速扩张、个人护理意识的提高,以及对专业级化妆工具需求的增加。
随着消费者越来越重视妆容完成的精准度、使用效率、卫生、安全性以及个性化体验,化妆工具正在向兼具专业性、智能功能、多功能性和高级感的产品演进。
化妆工具的定义与演进方向
化妆工具是在化妆、护肤和美容护理时,用于辅助化妆品的涂抹、晕染、修饰和清洁等的专业用具。
主要产品包括化妆刷、化妆海绵、粉扑、睫毛和眉毛工具、美容仪器以及相关配件等。材料方面使用合成纤维、动物毛、海绵、硅胶、塑料和金属部件等,并经过模具制造、植毛、注塑成型、表面处理和精密组装等工艺制造而成。
在化妆产品高端化、对专业美容服务的需求扩大、电商销售渠道扩张以及环保材料采用增加的背景下,化妆工具行业正朝着高性能化、个性化、套装销售以及引入智能技术的方向演进。
主要参与者与竞争环境分析
全球化妆工具市场的主要参与者包括国际美容相关综合企业、化妆刷和美妆蛋专业品牌、多元化经营的个人护理企业、零售连锁企业,以及扎根本地的彩妆品牌等。
代表性的企业和品牌有欧莱雅、资生堂、雅诗兰黛、LVMH、e.l.f. Beauty、Paris Presents、Sigma Beauty、Beautyblender、雅芳、伊蒂之屋、香奈儿、屈臣氏集团、ZOEVA、Chikuhodo、Hakuhodo、Morphe、毛戈平、Perfect Diary等。
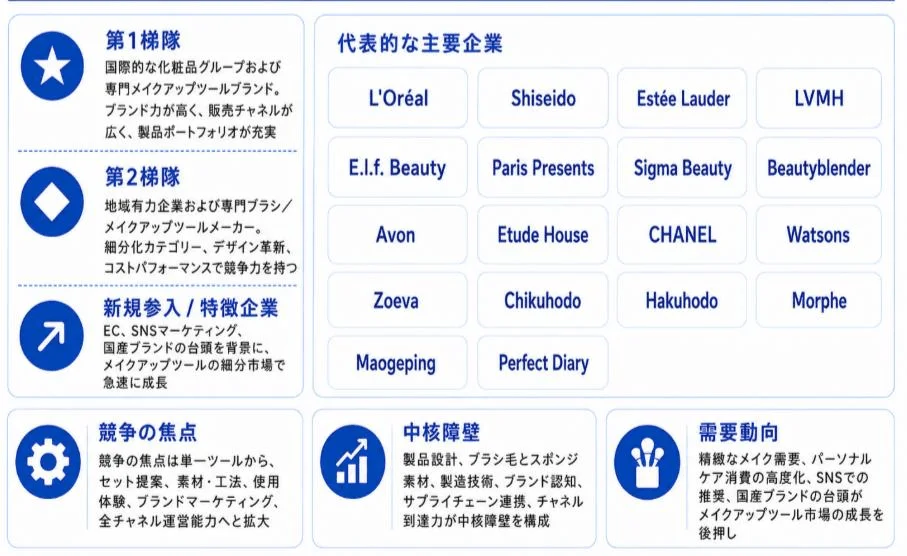
由于化妆工具这一类别涵盖化妆刷、美妆蛋、粉扑、睫毛夹、化妆海绵、清洁工具和便携美容配件等多种产品,各企业的经营战略也大不相同。
综合企业重视与彩妆的套装销售以及作为品牌组合一环的布局,而专业制造商则专注于高端化妆刷、专业级工具和小众美容配件等。
竞争环境预计将围绕产品材质、人体工学设计、使用舒适度、耐用性、易于保养以及美观性等要素展开。预计电动洁面仪、智能美容镜、电动化妆刷清洁器、多功能美容仪器以及环保可重复使用工具等将不断普及。
产品分类与多样的销售渠道
按产品类型来看,化妆工具主要分为化妆刷、睫毛夹、化妆棉和其他辅助工具。化妆刷在该类别中占据最大份额。
由于可以蘸取粉末、均匀晕染并精准涂抹,它被广泛用于粉底、腮红、眼影、眉毛和唇部化妆等。高端化妆刷重视毛的柔软度和弹性、人体工学设计、耐用性以及环保材料的使用。
在销售渠道方面,化妆工具主要通过线上和线下两条途径送达终端市场。线上销售包括综合电商平台、品牌官方店铺、社交电商、直播电商和跨境电商等。
在移动互联网普及、美容相关内容营销以及消费者购买行为变化的背景下,线上销售已成为化妆工具中快速增长的渠道。线上渠道具有覆盖面广、产品信息丰富、消费者反馈迅速、营销成本灵活等优势。
线下销售渠道包括百货商店、化妆品专卖店、美容沙龙、多品牌美妆杂货店、超市和品牌直营店等。在这些渠道中,消费者可以实际体验产品的材质、质感和性能,从而做出更高效的购买决策。
今后,随着新零售模式的演进,将线上内容营销与线下体验型服务相融合,预计将成为化妆工具行业的主要销售趋势。
区域市场概况与未来增长机会
全球化妆工具市场呈现亚太、欧洲、北美三大区域相互带动增长的格局。亚太地区是化妆工具的主要生产和消费地区,中国、日本和韩国在供应链响应能力方面具有优势。
中国凭借综合制造基础、成本竞争力以及快速成长的国产美妆品牌,已成为全球化妆工具的供应基地。日本市场重视高端化妆刷制造、天然毛材和精密加工技术,而韩国市场则在化妆趋势和社交媒体营销的背景下,产品创新和消费升级不断推进。
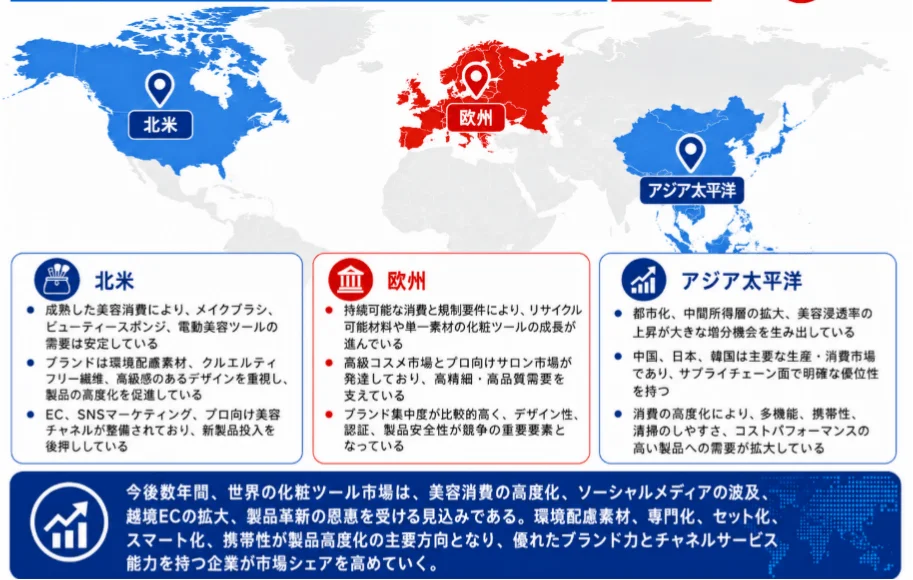
欧洲市场以重视高端化、专业化和品牌价值的需求为主。法国、德国、英国、意大利等国拥有强大的奢侈化妆品品牌体系和专业化妆工具企业。消费者对产品设计、环保材料、使用感和品牌价值的关注不断提高。
北美市场受益于成熟的美容消费市场、专业化妆师的需求、电商渠道的发展以及个人护理消费的升级而持续增长。尤其是在美国,存在众多专业化妆工具品牌和创新企业,功能性、使用体验、社交媒体传播力和品牌知名度是竞争要素。
今后的市场机会预计将集中在三个主要方向。第一,在亚太地区,随着新兴消费群体的扩大、电商市场的增长以及国产美妆品牌的崛起,预计数量层面的需求将会扩大。第二,在欧美市场,高端美容需求、面向专业人士的服务以及环保材料的采用,将推动产品升级。第三,通过智能化、个性化和多功能化提升附加值,多功能化妆工具、便携设计、抗菌材料、环保刷毛、定制套装以及借助社交媒体的新品营销等有望成为新的增长机会。
供应链结构与高附加值化的要点
化妆工具产业链的上游主要包括刷毛材料、手柄材料、海绵和软质材料、金属部件以及包装相关材料。刷毛材料包括尼龙、PBT、PET等合成纤维,山羊毛、马毛等动物毛,以及植物来源纤维等。
中游工序包括产品设计、结构开发、模具制作、注塑成型、铝加工、金属冲压加工、刷子成型、植毛、毛尖修剪与整形、海绵发泡、组装、表面涂层、电镀加工、丝网印刷、激光刻印、清洗与消毒处理、性能测试及质量检验等。
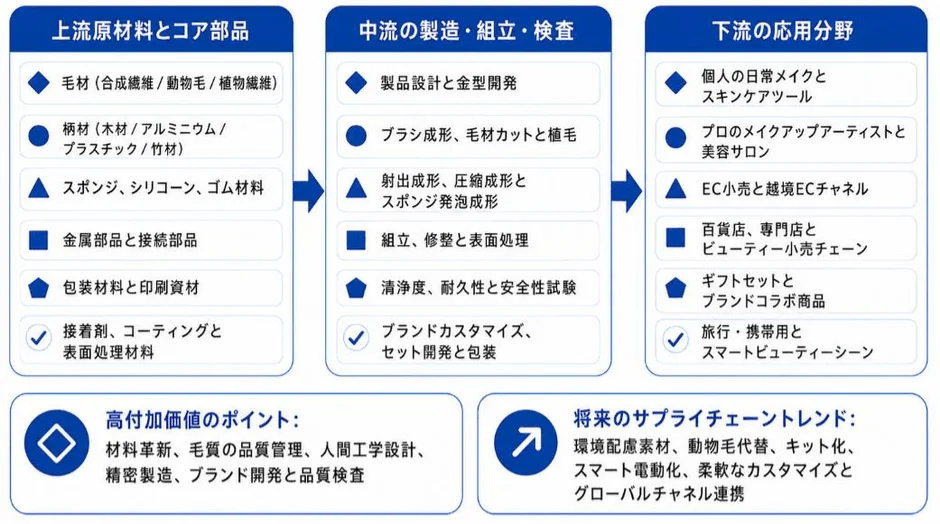
下游领域包括个人消费者、专业化妆师、美容沙龙、化妆学校、化妆品品牌、零售商、电商平台、跨境电商渠道和礼品市场等,应用于日常化妆、专业化妆、旅行便携美容以及智能美容等领域。
产业链中的附加值集中在刷毛性能、人体工学设计、精密制造、功能创新、表面处理、品牌开发和质量管理等环节。预计未来的供应链将朝着环保化、智能化、套装化和全球化的方向发展。
本文内容基于YH Research株式会社的调研报告《全球面部化妆工具头部企业市场份额及排名 2026》的数据撰写。
YH Research株式会社 官方网站:https://www.yhresearch.co.jp
报告详情:https://www.yhresearch.co.jp/reports/1120767/face-make-up